Urgensi Asuransi Bencana: Mitigasi Risiko Gempa Bumi terhadap Sektor Konstruksi dan Keuangan di Indonesia
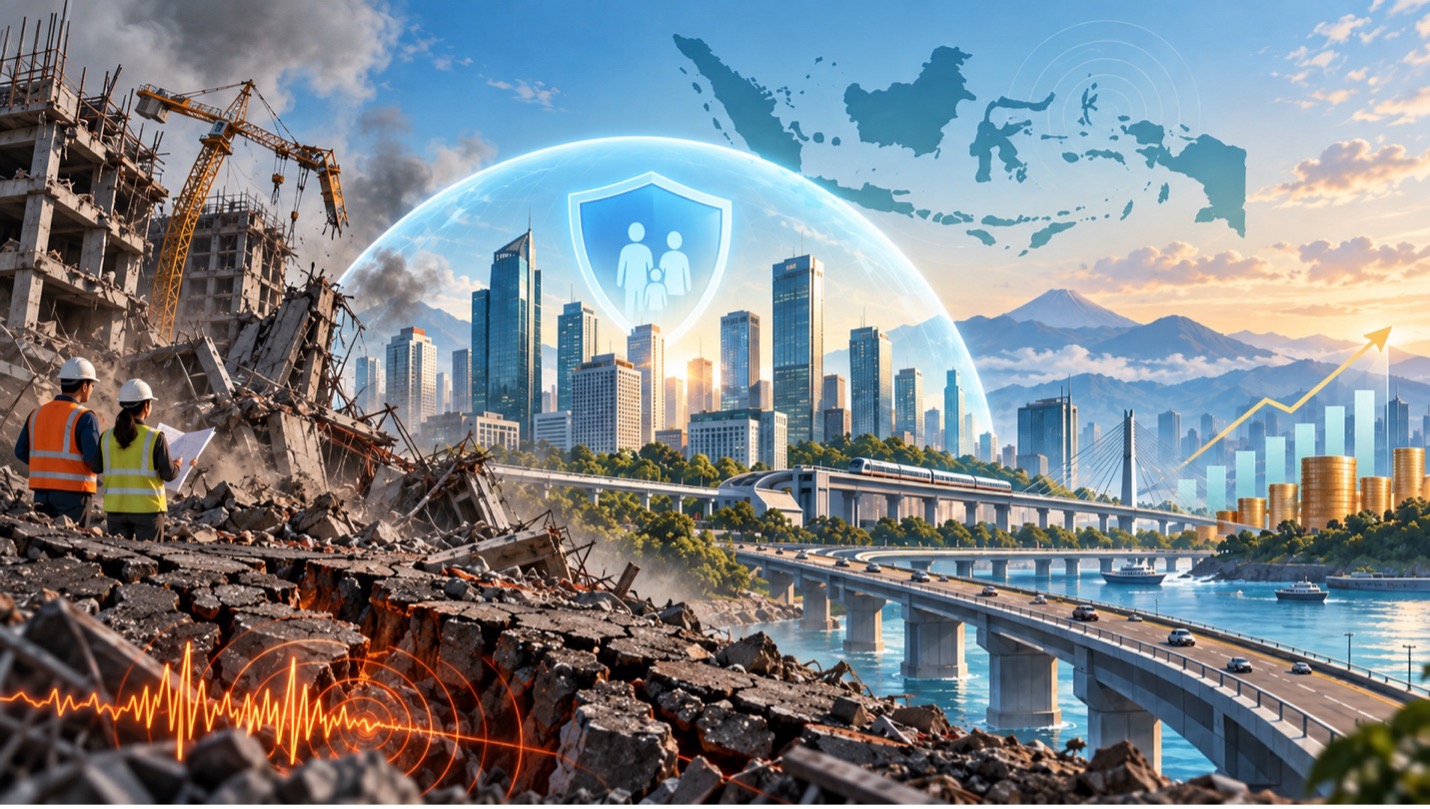
Indonesia hidup berdampingan dengan risiko gempa bumi. Letaknya di kawasan Cincin Api Pasifik (Pacific Ring of Fire) dan berada pada pertemuan tiga lempeng tektonik utama membuat Indonesia memiliki tingkat kerawanan gempa yang tinggi. Kondisi geologis tersebut menjadikan mitigasi gempa sebagai bagian penting dalam upaya menjaga keselamatan masyarakat sekaligus ketahanan ekonomi nasional (Firdaus & Maulana, 2025).
Gempa bumi memang tidak selalu terjadi dengan frekuensi tinggi, tetapi ketika gempa besar terjadi, dampaknya dapat meluas dengan cepat. Kerusakan bangunan dan infrastruktur merupakan dampak yang paling mudah terlihat. Namun, di balik kerusakan fisik tersebut terdapat persoalan lain yang tidak kalah penting, yaitu tekanan finansial yang harus ditanggung masyarakat, dunia usaha, lembaga keuangan, hingga pemerintah.
Dalam kondisi bencana berskala besar, kebutuhan dana untuk pemulihan dapat meningkat secara drastis. Mekanisme pembiayaan pascabencana yang hanya mengandalkan sumber anggaran konvensional dapat menghadapi keterbatasan ketika nilai kerugian yang terjadi sangat besar.
Di sinilah sains aktuaria memiliki peran penting. Melalui pemodelan risiko, analisis kejadian ekstrem, serta pengembangan mekanisme transfer risiko, dampak finansial akibat bencana dapat diperkirakan dan dikelola secara lebih terukur.
Memahami Risiko Gempa melalui Extreme Value Theory
Untuk merancang strategi mitigasi finansial yang efektif, besarnya risiko bencana perlu dipahami secara kuantitatif. Salah satu pendekatan yang dapat digunakan adalah Extreme Value Theory (EVT) atau teori nilai ekstrem.
EVT digunakan untuk mempelajari kejadian yang berada pada bagian ekstrem suatu distribusi. Dalam konteks kebencanaan, pendekatan ini penting karena kejadian yang relatif jarang justru dapat menghasilkan dampak yang sangat besar. Penggunaan EVT dalam pemodelan gempa juga telah diterapkan pada kajian gempa bumi di Jawa Timur sebagai salah satu pendekatan statistik untuk memahami karakteristik kejadian ekstrem (Firdaus & Maulana, 2025).
Berdasarkan hasil analisis penulis terhadap 336 kejadian gempa bumi di Indonesia selama periode 2008–2025, diperoleh parameter bentuk distribusi sebesar epsilon = 0,393. Nilai tersebut menunjukkan karakteristik heavy-tailed, yaitu kondisi ketika peluang munculnya kejadian dengan dampak sangat besar masih cukup signifikan.
Dengan kata lain, risiko gempa tidak cukup dipahami hanya berdasarkan kejadian yang sering muncul atau kondisi rata-rata. Kejadian ekstrem yang relatif jarang tetap perlu diperhitungkan karena berpotensi menimbulkan kerugian yang jauh lebih besar.
Hasil analisis penulis juga menunjukkan bahwa pada periode ulang (return period) 100 tahun, jumlah penduduk yang berpotensi terdampak atau mengungsi akibat satu kejadian gempa ekstrem diperkirakan dapat mencapai lebih dari 43 juta jiwa.
Perlu dipahami bahwa periode ulang 100 tahun tidak berarti kejadian tersebut pasti terjadi tepat satu kali setiap 100 tahun. Istilah ini merupakan ukuran probabilistik yang digunakan untuk menggambarkan tingkat kelangkaan suatu kejadian berdasarkan model statistik.
Besarnya potensi dampak tersebut menunjukkan bahwa mitigasi gempa tidak cukup dilakukan dari sisi kesiapsiagaan fisik. Indonesia juga membutuhkan strategi yang mampu memperkuat ketahanan finansial ketika bencana besar terjadi.
Ketika Risiko Gempa Merambat ke Sektor Konstruksi
Sektor konstruksi merupakan salah satu sektor yang dapat merasakan dampak langsung gempa bumi. Kerusakan pada lokasi proyek dapat menghentikan kegiatan pembangunan. Pada saat yang sama, distribusi material dapat terganggu, pekerjaan mengalami keterlambatan, dan biaya proyek meningkat. Kondisi tersebut dapat memicu pembengkakan biaya (cost overrun).
Dampaknya dapat semakin besar ketika proyek konstruksi bergantung pada pembiayaan melalui kredit. Keterlambatan penyelesaian proyek dapat meningkatkan beban bunga, sementara arus kas perusahaan berpotensi terganggu karena proyek belum menghasilkan pendapatan sesuai jadwal.
Jika tekanan tersebut berlangsung dalam waktu yang lama, risiko kegagalan proyek juga dapat meningkat.
Persoalan ini menunjukkan bahwa dampak gempa terhadap sektor konstruksi bukan hanya berupa kerusakan bangunan. Gempa juga dapat memengaruhi keberlanjutan proyek, kondisi keuangan perusahaan, serta kemampuan perusahaan dalam memenuhi kewajibannya.
Dari Sektor Konstruksi ke Sektor Keuangan
Risiko yang muncul pada sektor konstruksi selanjutnya dapat merambat ke sektor jasa keuangan.
Ketika perusahaan konstruksi atau properti mengalami kesulitan memenuhi kewajiban kredit akibat terganggunya proyek, lembaga keuangan menghadapi risiko meningkatnya kredit bermasalah atau non-performing loan (NPL).
Perbankan juga perlu membentuk Cadangan Kerugian Penurunan Nilai (CKPN) sebagai antisipasi terhadap potensi kerugian akibat penurunan kualitas kredit. Pada saat yang sama, tekanan terhadap pembayaran kredit dapat berpengaruh terhadap pendapatan bunga dan net interest margin (NIM) atau margin bunga bersih perbankan.
Hubungan antarlembaga keuangan juga perlu diperhatikan. Wahyudi, Nabella, dan Maski (2020) menunjukkan bahwa risiko sistemik dan keterkaitan keuangan dapat menjelaskan terjadinya efek penularan dalam sistem perbankan. Ketika keterkaitan antarlembaga semakin kuat, tekanan pada satu bagian sistem dapat berpotensi merambat ke bagian lainnya.
Temuan tersebut sejalan dengan kajian Adrian, Boyarchenko, dan Giannone (2019) yang menunjukkan bahwa memburuknya kondisi keuangan berkaitan dengan meningkatnya risiko penurunan pertumbuhan ekonomi. Mekanisme amplifikasi dalam sektor keuangan dapat membuat suatu tekanan ekonomi menjadi lebih luas daripada dampak awalnya.
Dalam konteks bencana, rangkaian tersebut memperlihatkan kemungkinan terjadinya efek domino. Kerusakan akibat gempa dapat bermula dari sektor fisik, kemudian memengaruhi kegiatan usaha, kemampuan pembayaran kredit, dan selanjutnya memberikan tekanan terhadap sektor keuangan.
Karena itu, manajemen risiko bencana tidak dapat dipandang hanya sebagai persoalan pembangunan infrastruktur. Risiko bencana juga merupakan bagian dari persoalan ketahanan ekonomi dan keuangan.
Mengapa Indonesia Membutuhkan Asuransi Bencana?
Besarnya potensi kerugian akibat gempa menunjukkan bahwa pembiayaan pemulihan pascabencana tidak ideal jika hanya bertumpu pada Anggaran Pendapatan dan Belanja Negara (APBN).
Salah satu alternatif yang dapat dikembangkan adalah mekanisme transfer risiko melalui asuransi bencana (catastrophe insurance) maupun instrumen keuangan seperti obligasi katastrofe (catastrophe bonds).
Dalam pengembangan skema tersebut, ilmu aktuaria memiliki peran yang penting.
Aktuaris menggunakan data dan model probabilistik untuk mengestimasi besarnya risiko. Hasil pemodelan tersebut dapat digunakan sebagai salah satu dasar dalam menentukan premi, batas pertanggungan, kapasitas perlindungan, serta kemampuan suatu skema asuransi dalam menghadapi kerugian ekstrem.
Melalui mekanisme asuransi, sebagian risiko finansial dapat dialihkan dari individu, perusahaan, atau pemerintah kepada pihak yang memiliki kapasitas untuk menanggung dan mendiversifikasi risiko tersebut.
Ketika bencana terjadi, ketersediaan dana klaim dapat membantu mempercepat proses pemulihan. Dengan demikian, kebutuhan pembiayaan tidak seluruhnya bergantung pada realokasi anggaran pemerintah setelah bencana terjadi.
Mendukung Kota dan Permukiman yang Lebih Tangguh
Pengembangan asuransi bencana juga memiliki keterkaitan dengan Sustainable Development Goals (SDGs), khususnya SDG 11: Kota dan Permukiman yang Berkelanjutan.
Pemodelan risiko melalui pendekatan aktuaria dapat membantu menentukan tingkat perlindungan yang dibutuhkan oleh bangunan, perumahan, dan infrastruktur.
Ketersediaan mekanisme pembayaran klaim yang cepat setelah bencana dapat membantu mempercepat proses rehabilitasi dan rekonstruksi. Infrastruktur publik serta perumahan masyarakat yang terdampak dapat dipulihkan tanpa sepenuhnya bergantung pada mekanisme penganggaran pascabencana.
Dalam jangka panjang, perlindungan finansial tersebut dapat menjadi bagian dari upaya membangun kota dan permukiman yang semakin tangguh terhadap risiko bencana.
Menjaga Keberlanjutan Aktivitas Ekonomi
Asuransi bencana juga memiliki keterkaitan dengan SDG 8: Pekerjaan Layak dan Pertumbuhan Ekonomi.
Bagi dunia usaha, perlindungan asuransi dapat membantu mengurangi tekanan finansial setelah terjadinya bencana. Sebagian kerugian fisik yang dialami perusahaan dapat dialihkan melalui skema pertanggungan sehingga perusahaan memiliki ruang yang lebih baik untuk melanjutkan kegiatan operasionalnya.
Dari sisi perbankan, perlindungan tersebut juga berpotensi mengurangi tekanan yang timbul akibat menurunnya kemampuan pembayaran debitur setelah bencana. Hal ini menjadi penting karena risiko pada suatu institusi dapat merambat melalui keterkaitan dalam sistem keuangan (Wahyudi et al., 2020).
Lebih luas lagi, kondisi keuangan yang memburuk dapat berkaitan dengan meningkatnya risiko terhadap pertumbuhan ekonomi, terutama pada sisi bawah distribusi pertumbuhan atau downside risk (Adrian et al., 2019). Karena itu, menjaga ketahanan sektor keuangan setelah suatu guncangan menjadi bagian penting dalam mempertahankan kesinambungan aktivitas ekonomi.
Dengan risiko yang lebih terkelola, aktivitas usaha, investasi, dan penyaluran kredit memiliki peluang lebih besar untuk tetap berlangsung selama masa pemulihan.
Artinya, asuransi bencana bukan hanya berbicara mengenai pembayaran klaim setelah suatu peristiwa terjadi. Instrumen ini juga dapat menjadi bagian dari strategi yang lebih luas dalam menjaga keberlanjutan kegiatan ekonomi ketika masyarakat dan dunia usaha menghadapi kejadian ekstrem.
Sains Aktuaria dan Ketahanan Finansial terhadap Bencana
Gempa bumi merupakan risiko alam yang tidak dapat dihilangkan. Namun, dampak finansial yang ditimbulkannya dapat dipersiapkan dan dikelola.
Kajian mengenai pemodelan gempa menggunakan EVT menunjukkan bahwa pendekatan statistik dapat memberikan informasi penting dalam memahami karakteristik kejadian ekstrem dan mendukung perencanaan mitigasi bencana (Firdaus & Maulana, 2025).
Sementara itu, kajian mengenai risiko sistemik menunjukkan bahwa tekanan pada sektor keuangan dapat menular melalui hubungan antarlembaga (Wahyudi et al., 2020). Pada skala yang lebih luas, memburuknya kondisi keuangan juga berkaitan dengan meningkatnya kerentanan pertumbuhan ekonomi (Adrian et al., 2019).
Ketiga perspektif tersebut memperlihatkan bahwa risiko bencana, risiko sektoral, dan risiko keuangan tidak sepenuhnya berdiri sendiri.
Karena itu, pengembangan asuransi bencana berbasis data dan pemodelan aktuaria dapat menjadi salah satu alternatif strategis untuk memperkuat ketahanan finansial Indonesia.
Integrasi antara analisis risiko ekstrem, manajemen risiko, dan instrumen transfer risiko memungkinkan dampak ekonomi akibat bencana dikelola secara lebih sistematis.
Dalam konteks inilah peran sains aktuaria menjadi semakin relevan. Aktuaris tidak hanya bekerja dengan premi dan klaim, tetapi juga mempelajari ketidakpastian, mengukur kemungkinan kerugian, serta merancang strategi agar risiko finansial dapat dikelola secara lebih terencana.
Melalui kemampuan tersebut, sains aktuaria dapat memberikan kontribusi nyata dalam membantu masyarakat, dunia usaha, lembaga keuangan, dan pemerintah membangun Indonesia yang lebih tangguh dalam menghadapi risiko bencana.
Penulis
Adriel Steven Harjanto
Mahasiswa Program Studi Sains Aktuaria, Universitas Negeri Surabaya.
Diandra Chelsy Ramadani
Mahasiswa Program Studi Sains Aktuaria, Universitas Negeri Surabaya.
Dr. Affiati Oktaviarina, S.Si., M.Sc.
Dosen Program Studi Sains Aktuaria, Universitas Negeri Surabaya.
Danang Ariyanto, S.Si., M.Si.
Dosen Program Studi Sains Aktuaria, Universitas Negeri Surabaya.
Referensi
Adrian, T., Boyarchenko, N., & Giannone, D. (2019). Vulnerable growth. American Economic Review, 109(4), 1263–1289. DOI: 10.1257/aer.20161923
Firdaus, M. A., & Maulana, D. A. (2025). Pemodelan gempa bumi di Provinsi Jawa Timur menggunakan Extreme Value Theory dan Probabilistic Seismic Hazard Analysis. MATHunesa: Jurnal Ilmiah Matematika, 13(3), 261–270. DOI: 10.26740/mathunesa.v13n3.p261-270
Wahyudi, S. T., Nabella, R. S., & Maski, G. (2020). Analisis efek penularan melalui pendekatan risiko sistemik dan keterkaitan keuangan: Studi pada dual banking system di Indonesia. Jurnal Ekonomi Kuantitatif Terapan, 13(1), 55–74. DOI: 10.24843/JEKT.2020.v13.i01.p03